
- nofal seo
- سبتمبر 15, 2026
عروض تمويل السيارات في السعودية 2026 | قارن النسب والتكلفة
تمنحك عروض تمويل السيارات في السعودية فرصة شراء سيارة جديدة أو مستعملة دون دفع قيمتها كاملة من البداية، لكن القسط الشهري وحده لا يكشف لك أفضل عرض.
قد تجد قسطًا منخفضًا، ثم تكتشف أن العقد يتضمن مدة أطول أو دفعة أخيرة مرتفعة أو تكلفة إجمالية أعلى. وفي المقابل، قد يبدو عرض آخر أغلى شهريًا لكنه أقل تكلفة حتى نهاية العقد.
المقارنة الصحيحة تبدأ من أربعة أرقام أساسية:
- معدل النسبة السنوي APR.
- الدفعة الأولى.
- الدفعة الأخيرة.
- إجمالي المبلغ المستحق.
بعد ذلك راجع التأمين والرسوم ونوع العقد وشروط السداد المبكر ونقل الملكية.
ومن خلال KSA4Cars يمكنك ربط اختيار السيارة بقرار التمويل بدل التعامل مع كل خطوة بصورة منفصلة.
لقطة من عروض تمويل السيارات في السعودية خلال 2026
قبل الدخول في التفاصيل، من المفيد أن ترى شكل السوق الفعلي.
تعرض بيانات المقارنة الحديثة عددًا من منتجات مرابحة السيارات المتاحة لدى بنوك وشركات تمويل سعودية.
| الجهة | نوع المنتج | معدل النسبة السنوي المعلن في المقارنة |
|---|---|---|
| البنك السعودي للاستثمار SAIB | مرابحة سيارات | يبدأ من 4.71% |
| مصرف الراجحي | مرابحة سيارات | يبدأ من 5.50% |
| الجبر للتمويل | تمويل سيارات | يبدأ من 5.50% |
| بنك البلاد | مرابحة سيارات | يبدأ من 5.63% |
| شركة التيسير العربية | مرابحة سيارات | يبدأ من 7.50% |
لا تستخدم الجدول كترتيب نهائي لأفضل جهة.
فالرقم الأقل لا يعني تلقائيًا أن العرض الأقل تكلفة بالنسبة لك.
قد تختلف:
- الدفعة الأولى.
- المدة.
- الرسوم.
- شروط تحويل الراتب.
- أهلية العميل.
- سعر السيارة.
- التأمين.
- المنتجات المتاحة للمواطن والمقيم.
لذلك استخدم هذه الأرقام كنقطة بداية، ثم اطلب حسبة فعلية على السيارة نفسها وبنفس المدة والدفعة الأولى.
مصرف الراجحي، على سبيل المثال، ينشر مثالًا توضيحيًا لتمويل 100,000 ريال على خمس سنوات بمعدل نسبة سنوي 5.50%، بينما يمكن أن تختلف النسبة عند تغيير مبلغ التمويل أو المدة.
وفي حملة حالية للإنماء خلال 2026، يبدأ معدل النسبة السنوي للتمويل التأجيري للسيارات من 6.84% ضمن شروط الحملة.
هذه الأمثلة توضح لماذا يحتاج مقال عن عروض تمويل السيارات إلى بيانات حديثة، لكن القرار النهائي يجب أن يعتمد على عرض مكتوب باسمك.
لا تجعل أقل قسط يفوز قبل أن ترى بقية العقد
الإعلانات التي تبدأ بعبارة:
قسط يبدأ من…
جذابة، لكنها لا تكفي للمقارنة.
يمكن تخفيض القسط الشهري بعدة طرق، مثل تمديد مدة السداد أو زيادة الدفعة الأخيرة.
لنفترض أن لديك عرضين للسيارة نفسها.
العرض الأول يمنحك قسطًا شهريًا أقل، لكن مدة العقد أطول والدفعة الأخيرة كبيرة.
العرض الثاني قسطه أعلى قليلًا، إلا أن المبلغ الذي ستدفعه طوال العقد أقل.
العرض الثاني هنا قد يكون أوفر رغم أن الرقم الشهري يبدو أعلى.
لهذا لا تسأل فقط:
كم القسط؟
اسأل أيضًا:
كم سأدفع من أول يوم حتى انتهاء جميع التزامات العقد؟
مرابحة أم إيجار تمويلي؟ اسم المنتج يغيّر شكل الصفقة
ليست كل عروض تمويل السيارات في السعودية من النوع نفسه.
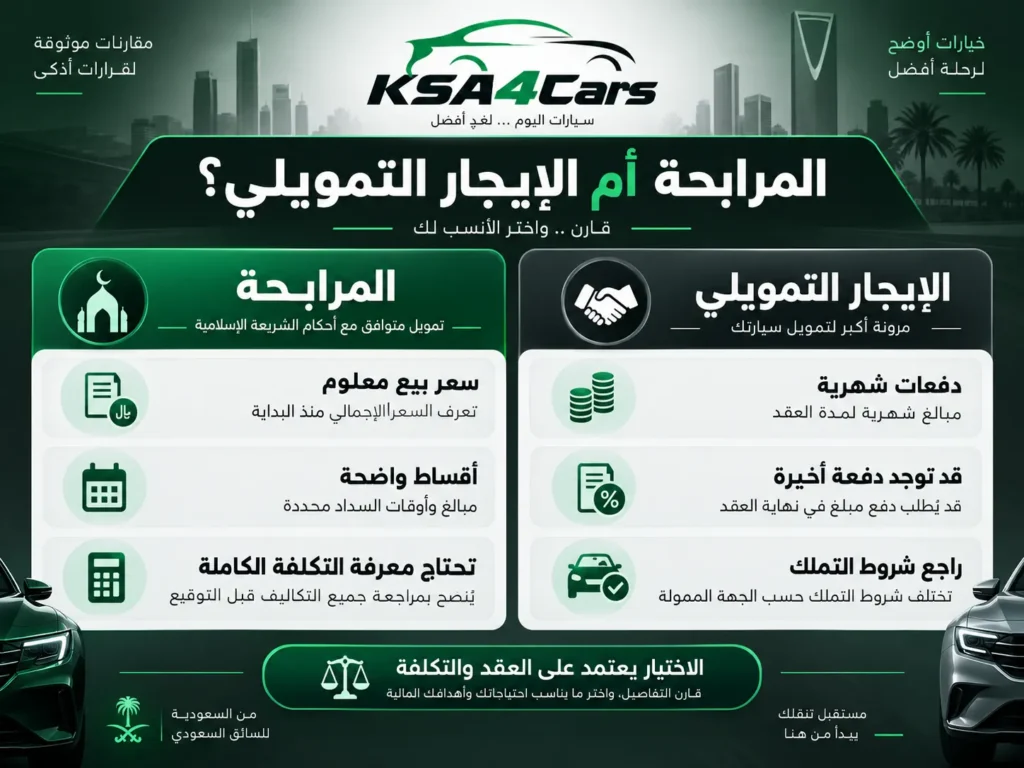
من أكثر الصيغ التي ستقابلها المرابحة والإيجار التمويلي.
المرابحة
تشتري جهة التمويل السيارة ثم تبيعها لك بسعر معلوم يتضمن الربح وفق العقد.
تحتاج إلى معرفة سعر البيع النهائي، والدفعات، والرسوم، ووقت انتقال الملكية وفق المنتج.
الإيجار التمويلي
تظل السيارة مملوكة للجهة الممولة خلال مدة العقد، ويتم التملك وفق الشروط المتفق عليها.
قد يتضمن العقد دفعة أخيرة أو قيمة تملك.
التمويل من خلال المعرض
بعض المعارض لا تكون هي جهة التمويل نفسها، بل ترتب الطلب مع بنك أو شركة تمويل.
لذلك اسأل دائمًا:
من الجهة الممولة الفعلية؟
ثم اقرأ عقد تلك الجهة، وليس العرض التسويقي للمعرض فقط.
إذا كنت تريد فهم طريقة الشراء على دفعات بصورة أوسع، يمكنك قراءة دليل شراء سيارات بالتقسيط.
ثبّت شروط المقارنة حتى لا تخدعك الأرقام
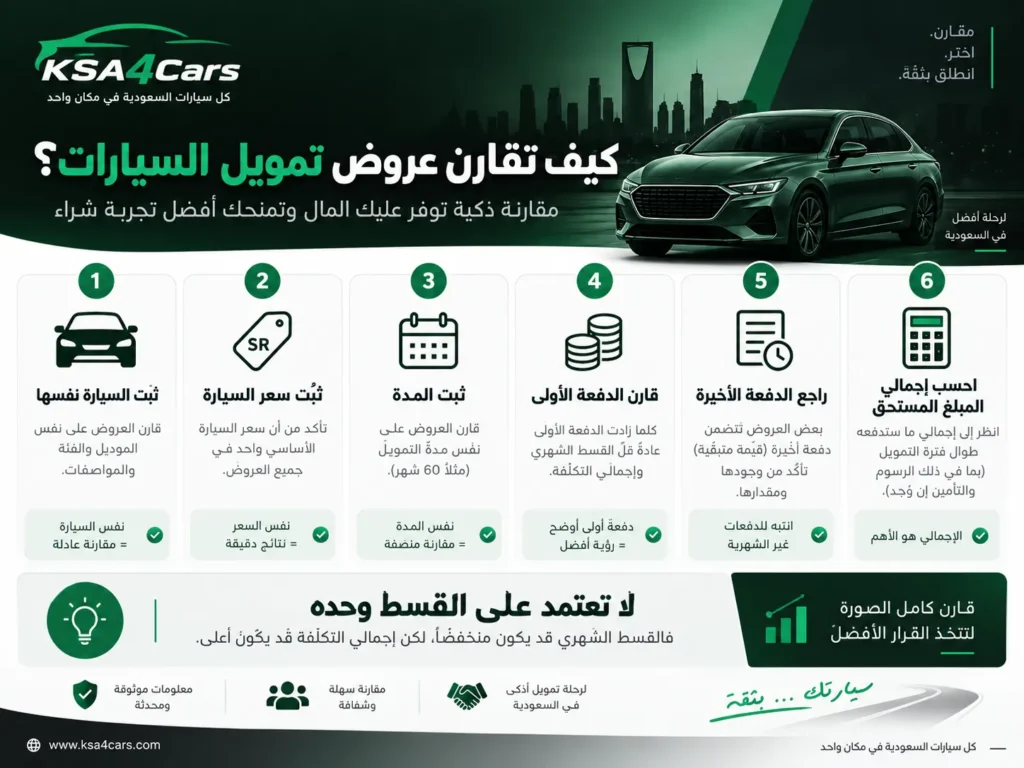
أحد أكبر الأخطاء هو مقارنة عرضين تختلف فيهما أكثر من نقطة في الوقت نفسه.
إذا كان العرض الأول على:
100,000 ريال
5 سنوات
بدون دفعة أولى
والثاني على:
100,000 ريال
3 سنوات
20% دفعة أولى
فأنت لا تقارن السعر التمويلي فقط، بل تقارن هيكلين مختلفين تمامًا.
لذلك اطلب الحسبات باستخدام:
نفس سعر السيارة + نفس المدة + نفس الدفعة الأولى + نفس قيمة الدفعة الأخيرة قدر الإمكان.
ثم قارن:
- APR.
- القسط.
- عدد الأقساط.
- الدفعة المقدمة.
- الدفعة الأخيرة.
- الرسوم.
- التأمين.
- إجمالي المبلغ المستحق.
- شروط السداد المبكر.
- انتقال الملكية.
هذه المقارنة العادلة أهم من البحث عن عبارة “أقل نسبة” في الإعلان.
معدل النسبة السنوي هو نقطة البداية الأقوى للمقارنة
عند البحث عن أفضل تمويل سيارات في السعودية ستجد أرقامًا مختلفة، مثل هامش الربح والقسط ومعدل النسبة السنوي.
ركز أولًا على APR.
البنك المركزي السعودي وضع قواعد موحدة لاحتساب معدل النسبة السنوي بهدف زيادة شفافية عروض التمويل ومساعدة العملاء على المقارنة بصورة أدق.
كما أن احتساب APR يأخذ في الاعتبار التكاليف والرسوم التي لا يمكن تجنبها وفق القواعد المنظمة.
هذا يجعله أكثر فائدة في المقارنة من النظر إلى هامش الربح الاسمي بمفرده.
لكن حتى APR لا يجب أن تستخدمه وحده.
راجع معه إجمالي المبلغ المستحق لأن هذا الرقم يخبرك بصورة مباشرة بالمبلغ الذي سيخرج من ميزانيتك طوال العقد.
الحسبة الكاملة تكشف العرض الذي يبدو أرخص فقط
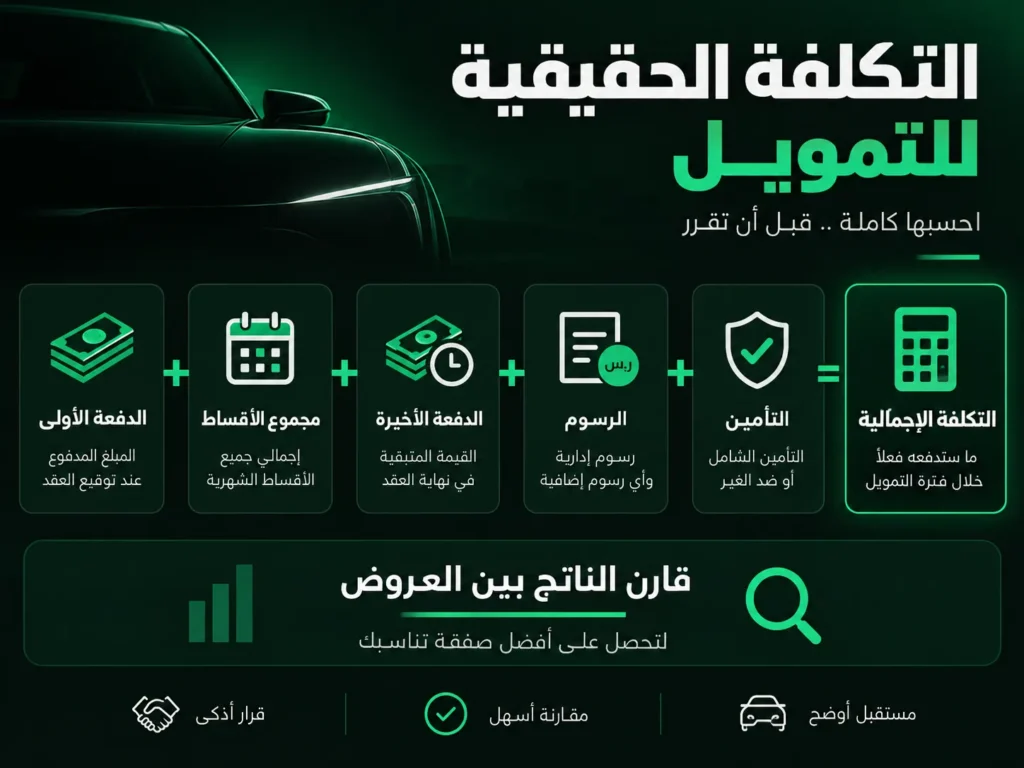
عند مقارنة عروض تمويل السيارات في السعودية، استخدم معادلة بسيطة:
التكلفة التقريبية للعقد =
الدفعة الأولى
- مجموع الأقساط
- الدفعة الأخيرة
- الرسوم
- التأمين والتكاليف الإلزامية
ثم قارن الناتج مع العرض الآخر.
على سبيل المثال، إذا خفضت جهة التمويل القسط لكنها رفعت الدفعة الأخيرة، فقد لا تكون قد وفرت عليك شيئًا.
وقد يكون العقد ذو القسط الأعلى أوفر عندما تجمع جميع المدفوعات.
إذا كنت لا تزال تقارن أسعار السيارات قبل اختيار التمويل، راجع دليل عروض السيارات في السعودية أولًا، لأن سعر السيارة نفسه جزء أساسي من الحسبة.
عبارة “بدون دفعة أولى” تحل مشكلة السيولة ولا تضمن أقل تكلفة
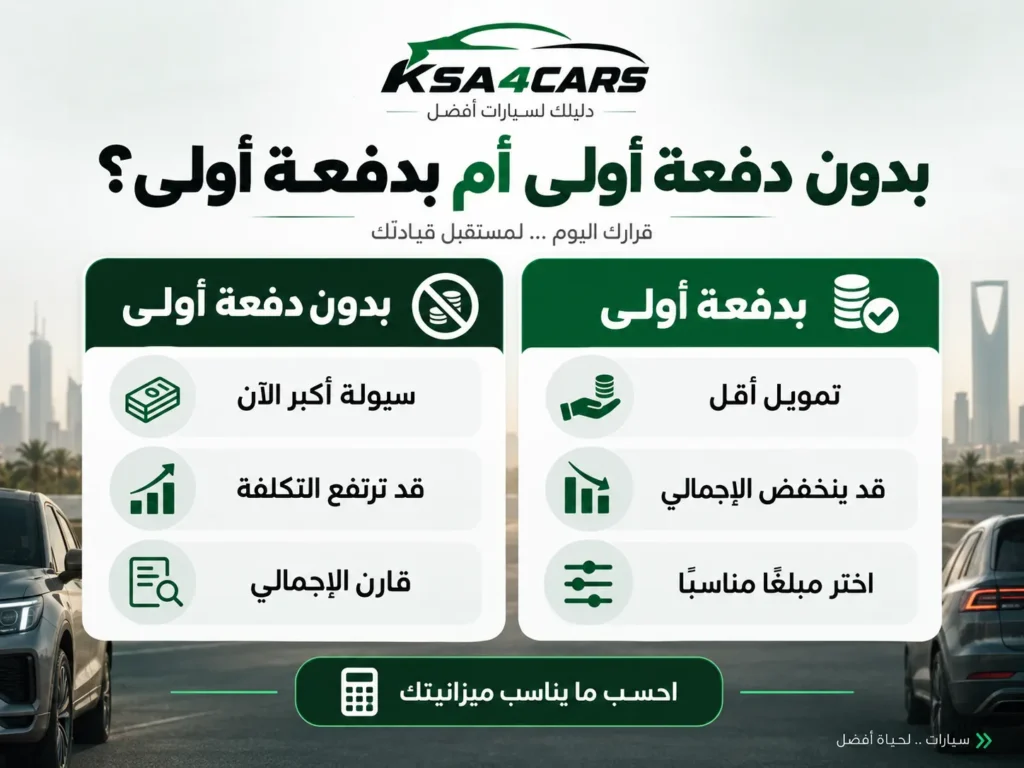
تمويل بدون دفعة أولى قد يكون مناسبًا إذا كنت تريد الاحتفاظ بالسيولة وعدم دفع مبلغ كبير وقت استلام السيارة.
لكن عدم وجود مقدم لا يعني وجود خصم.
عندما لا تدفع مقدمًا، يصبح المبلغ الذي يحتاج إلى التمويل أكبر.
وقد يؤدي ذلك إلى:
- قسط أعلى.
- إجمالي تكلفة أكبر.
- دفعة أخيرة مختلفة.
- مدة أطول حسب الخطة.
لذلك اطلب حُسبتين.
الأولى بدون مقدم.
والثانية بدفعة أولى تستطيع تحملها.
ثم قارن إجمالي المبلغ المستحق وليس القسط فقط.
أما إعلانات شركات تمويل سيارات بدون مقدم، فهي لا تعني أن كل عميل سيحصل على الشروط نفسها، لأن الموافقة تعتمد على الأهلية والملف الائتماني.
البنك أم شركة التمويل أم المعرض؟ الفارق الحقيقي في العقد
يمكنك الحصول على تمويل سيارة من بنك أو شركة تمويل، أو تقديم الطلب عبر معرض يتعامل مع جهات تمويلية.
لا يوجد نوع واحد أفضل للجميع.
البنك
قد يكون مناسبًا إذا كانت لديك علاقة مصرفية قائمة أو برنامج مرتبط بتحويل الراتب.
شركة التمويل
قد توفر شروط أهلية أو خيارات مختلفة حسب السيارة والعميل.
المعرض أو منصة المقارنة
قد يوفر لك مسارًا أقصر لاختيار السيارة وإرسال طلب التمويل، وقد يسمح بمقارنة أكثر من خيار بدل التواصل مع جهة واحدة.
لذلك بدل السؤال:
أيهما أفضل، البنك أم الشركة؟
استخدم السؤال الأقوى:
من يقدم لي أقل تكلفة إجمالية على نفس السيارة وبشروط أستطيع الالتزام بها؟
وإذا كنت تفضل إنهاء اختيار السيارة والتقسيط من مسار واحد، اقرأ شراء سيارة بالتقسيط من المعرض مباشرة.
جهات تستحق المقارنة بدل البحث عن “أفضل بنك” واحد
من غير الدقيق اختيار بنك واحد واعتباره أفضل بنك لتمويل السيارات في السعودية لكل العملاء.
لكن توجد جهات معروفة في سوق تمويل السيارات تستحق أن تدخل في المقارنة، مثل:
- البنك السعودي للاستثمار.
- مصرف الراجحي.
- بنك البلاد.
- البنك الأهلي السعودي.
- مصرف الإنماء.
- بنك الرياض.
- الجبر للتمويل.
- شركة التيسير العربية.
- عبداللطيف جميل للتمويل.
لا ترتبها اعتمادًا على اسم الجهة أو أقل رقم في إعلان.
اطلب عرضًا فعليًا، ثم قارن:
APR + الدفعة الأولى + الدفعة الأخيرة + الرسوم + التأمين + إجمالي المبلغ المستحق.
هذه الطريقة أكثر دقة من قوائم “أفضل بنك” التي لا تعرف راتبك أو التزاماتك أو السيارة التي تريدها.
بدون تحويل راتب قد يكون متاحًا، لكن قارن تكلفة الميزة
توجد برامج تمويل سيارات بدون تحويل راتب لدى بعض الجهات ولعملاء مستوفين للشروط.
لكن لا تفترض أن العرض بدون تحويل راتب ستكون تكلفته مطابقة لبرنامج تحويل الراتب.
قد تتغير:
- النسبة.
- الحد الأدنى للدخل.
- مدة الخدمة.
- الدفعة الأولى.
- المستندات.
- مبلغ التمويل المتاح.
إذا كان الخياران متاحين لك، اطلب حسبة لكل واحد.
قد تكتشف أن الاحتفاظ براتبك في بنكك الحالي يستحق فارق التكلفة، أو أن التحويل يمنحك حسبة أفضل بصورة واضحة.
المهم أن ترى الأرقام قبل القرار.
تمويل السيارة المستعملة يبدأ بفحص السيارة وليس البنك
تمويل سيارة مستعملة متاح لدى عدد من الجهات، لكن تمويل سيارة سيئة لا يحولها إلى صفقة جيدة.
قبل حساب الأقساط، افحص السيارة.
راجع:
- المحرك.
- ناقل الحركة.
- الهيكل.
- الشاصي.
- الحوادث.
- الصيانة السابقة.
- عداد المسافات.
- الحالة العامة.
- السعر مقارنة بالسوق.
بعد ذلك اسأل عن شروط التمويل.
قد تضع الجهة حدودًا لعمر السيارة أو مصدر شرائها أو مدة التمويل.
بعض برامج السيارات المستعملة تكون أقصر من برامج السيارات الجديدة، وقد تتطلب دفعة أولى أو شروط ضمان معينة.
إذا كنت ما زلت تختار جهة الشراء، يفيدك دليل معرض سيارات في السعودية في مراجعة السيارة والبائع قبل الدخول في العقد.
عندما ترى “0%” أو “بدون فوائد” اقرأ السطر الذي بعدها
الإعلانات التي تستخدم عبارات مثل:
0%
أو:
بدون فوائد
تحتاج إلى مراجعة دقيقة.
قد يكون هناك عرض ترويجي حقيقي، لكن هذا لا يعني تلقائيًا أن التكلفة النهائية تساوي السعر النقدي.
اطلب معرفة:
- سعر السيارة نقدًا.
- سعرها داخل الخطة.
- APR.
- الرسوم.
- التأمين.
- الدفعة المقدمة.
- الدفعة الأخيرة.
- إجمالي المبلغ المستحق.
إذا لم تستطع معرفة إجمالي ما ستدفعه، فلا تعتمد على عبارة تسويقية واحدة.
الدفعة الأخيرة تخفض القسط اليوم وتؤجل جزءًا من القرار
تستخدم بعض الخطط دفعة أخيرة كبيرة لتقليل قيمة القسط الشهري خلال مدة العقد.
هذا ليس سيئًا تلقائيًا.
قد يكون مناسبًا إذا كنت تعرف من الآن كيف ستسددها.
المشكلة تبدأ عندما تختارها فقط لأنك تريد أقل قسط.
قبل قبولها، اكتب أمامك:
قيمة الدفعة الأخيرة بالريال.
ثم اسأل:
- متى تستحق؟
- ما نسبتها من سعر السيارة؟
- هل لديك خطة واقعية لسدادها؟
- ما شروط التملك؟
- ما البدائل المتاحة في نهاية العقد؟
ولا تبنِ القرار على افتراض أنك ستتمكن بالتأكيد من إعادة تمويلها بعد عدة سنوات.
ظروفك المالية والسوق والشروط المتاحة وقتها قد تختلف.
السداد المبكر له قواعد تستحق معرفتها قبل التوقيع
لو كنت تتوقع مكافأة مستقبلية أو تخطط لإغلاق التمويل قبل نهاية المدة، لا تؤجل سؤال السداد المبكر.
وفق القواعد السعودية النافذة، يمكن للمستفيد طلب السداد المبكر.
وفي السداد الكلي المبكر، يمكن أن يشمل المبلغ المستحق الرصيد المتبقي من مبلغ التمويل، إلى جانب تكلفة إعادة الاستثمار بما لا يتجاوز ربح الأقساط الثلاثة التالية، وبعض نفقات الطرف الثالث غير القابلة للاسترداد إذا انطبقت الشروط.
لذلك، قبل اختيار عرضين متقاربين، اسأل كل جهة:
كم سيكلفني الخروج من العقد مبكرًا؟
هذه نقطة قد تصبح مهمة جدًا إذا تغير دخلك أو قررت بيع السيارة.
حاسبة التمويل لا تختار عنك لكنها تكشف حدود ميزانيتك
تساعدك حاسبة تمويل السيارات على اختبار السيناريوهات قبل إرسال طلب رسمي.
ابدأ بسعر سيارة واقعي.
بعد ذلك جرّب تغيير:
- الدفعة المقدمة.
- المدة.
- الدفعة الأخيرة.
راقب أثر كل تغيير على القسط والتكلفة.
لكن لا تتعامل مع نتيجة الحاسبة باعتبارها موافقة.
العرض الفعلي يصدر بعد تقييم بيانات العميل، وقد يتغير بسبب الدخل والالتزامات والسجل الائتماني والسيارة وجهة العمل.
استخدم الحاسبة كأداة تخطيط.
إذا كان القسط المبدئي مرتفعًا، من الأفضل اكتشاف ذلك قبل التعلق بسيارة أعلى من ميزانيتك.
وإذا كنت تبدأ رحلة الشراء من الرياض، يساعدك دليل معارض السيارات الجديدة في الرياض على تحديد السيارة أولًا قبل حساب التمويل.
ملفك المالي هو الذي يحول الإعلان إلى عرض حقيقي
لا يحصل شخصان بالضرورة على الحسبة نفسها حتى لو أرادا السيارة نفسها.
جهة التمويل قد تنظر إلى مجموعة من العوامل، منها:
- الدخل.
- العمر.
- جهة العمل.
- مدة الخدمة.
- الالتزامات الحالية.
- السجل الائتماني.
- سعر السيارة.
- الدفعة الأولى.
- مدة التمويل.
- نوع السيارة وحالتها.
وقد تختلف المتطلبات بين السعودي والمقيم أو العامل في القطاع الحكومي والخاص وأصحاب الأعمال والمتقاعدين.
لذلك فإن الرقم الموجود في الإعلان هو نقطة بداية.
عرضك الحقيقي هو العرض الذي يصدر بعد دراسة ملفك.
جهّز هذه البيانات قبل طلب أكثر من حسبة
كلما كان ملفك جاهزًا، أصبح الانتقال بين عروض التمويل أسهل.
قد تطلب الجهة، بحسب حالتك ومنتجها:
- الهوية الوطنية أو الإقامة.
- رخصة قيادة سارية.
- تعريف الراتب.
- كشف الحساب عند الحاجة.
- عرض سعر السيارة.
- بيانات جهة العمل.
- معلومات الالتزامات الحالية.
- مستندات دخل إضافية لأصحاب الأعمال عند الحاجة.
لا ترسل بيانات مختلفة إلى أكثر من جهة.
الدقة تقلل تأخر دراسة الطلب وتساعد على خروج الحسبة بصورة أقرب إلى واقعك.
القسط الذي توافق عليه الجهة ليس بالضرورة القسط الذي يناسب حياتك
هذه نقطة يتجاهلها كثير من أدلة التمويل.
قد توافق الجهة على تمويل سيارة معينة.
هذا لا يعني أنك يجب أن تقبل أقصى مبلغ متاح لك.
ضع بجانب القسط:
- السكن.
- مصروفات المنزل.
- الوقود.
- الصيانة.
- التأمين.
- الالتزامات الأخرى.
- الطوارئ.
- الادخار.
اختر قسطًا تستطيع دفعه في الشهر العادي وفي الشهر الذي ترتفع فيه مصروفاتك أيضًا.
تمويل السيارة يجب أن يخدم احتياجك، لا أن يجعل السيارة أكبر التزام في ميزانيتك.
وإذا كنت تقارن أماكن الشراء داخل العاصمة، يمكنك مراجعة معرض سيارات في الرياض قبل إدخال السيارة في حسبة التمويل.
عبر KSA4Cars: ابدأ بالسيارة ثم اختبر التمويل على ميزانيتك
بدل اختيار جهة التمويل أولًا ثم البحث عن سيارة تناسب القسط، ابدأ من احتياجك الحقيقي.
1. اختر السيارة
حدد الموديل والفئة والسعر الذي يناسب استخدامك.
2. حدد ميزانية التمويل
قرر الدفعة التي تستطيع دفعها والقسط الشهري المريح لك.
3. اطلب الحسبة
جهز بيانات الدخل والالتزامات حتى تحصل على تصور أقرب إلى قدرتك الفعلية.
4. قارن بدل قبول أول نتيجة
إذا كان لديك أكثر من خيار، ثبّت سعر السيارة والمدة والدفعة المقدمة قدر الإمكان ثم قارن التكلفة.
إذا كان القسط أعلى من ميزانيتك، لا تبدأ مباشرة بزيادة مدة التمويل.
قد يكون من الأفضل:
- اختيار فئة أقل.
- تغيير السيارة.
- زيادة الدفعة المقدمة بمقدار تستطيع تحمله.
- تعديل الخطة دون الضغط على ميزانيتك.
بهذا تربط KSA4Cars بين قرار السيارة وقرار التمويل بدل التعامل معهما كقرارين منفصلين.
قبل التوقيع، اجعل العقد هو المرجع الوحيد
إعلان التمويل قد يلفت انتباهك.
مكالمة المبيعات قد تشرح لك العرض.
لكن العقد هو ما ستلتزم به.
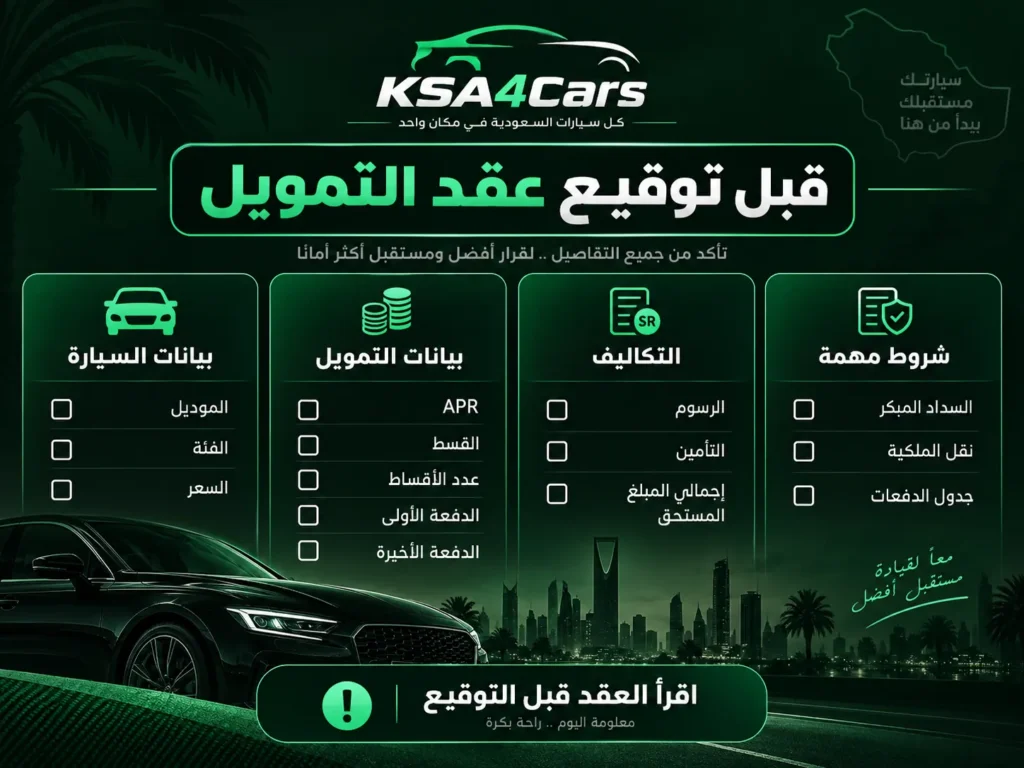
قبل التوقيع، راجع:
بيانات السيارة
- الموديل.
- الفئة.
- السعر.
بيانات التمويل
- مبلغ التمويل.
- APR.
- القسط.
- عدد الأقساط.
- الدفعة المقدمة.
- الدفعة الأخيرة.
- الرسوم.
- التأمين.
- إجمالي المبلغ المستحق.
ما يحدث أثناء العقد
- السداد المبكر.
- التأخر في السداد.
- نقل الملكية.
- إنهاء العقد.
- جدول الدفعات.
احتفظ بنسخة من عرض السعر والعقد وجدول السداد والمستندات المرتبطة بالشراء.
ولا تعتمد على وعد شفهي يخالف ما هو مكتوب.
أخطاء تجعل عرض التمويل أغلى مما يبدو
أكثر الأخطاء شيوعًا ليست في العمليات الحسابية نفسها، بل في طريقة المقارنة.
تجنب:
- اختيار العرض على أساس القسط فقط.
- مقارنة مدد مختلفة وكأنها العرض نفسه.
- تجاهل السعر النقدي للسيارة.
- عدم معرفة الدفعة الأخيرة.
- تمديد المدة لمجرد خفض القسط.
- تجاهل التأمين والرسوم.
- قبول أول حسبة.
- عدم التخطيط للسداد المبكر.
- شراء سيارة أعلى من احتياجك.
- الاعتماد على إعلان 0% دون مراجعة إجمالي التكلفة.
- توقيع العقد دون قراءة جدول الدفعات.
العرض الجيد هو العرض الذي تستطيع فهم تكلفته والتزاماته قبل أن تبدأ أول دفعة.
القسط المناسب هو المبلغ الذي تستطيع دفعه بصورة مستمرة مع بقاء مساحة كافية للمصروفات الأساسية والتزامات السيارة والطوارئ.
ابدأ المقارنة بالسيارة والميزانية وليس باسم الجهة
اختيار عروض تمويل السيارات في السعودية لا يبدأ بالبحث عن أقل قسط أو أشهر بنك.
ابدأ بالسيارة التي تحتاجها والسعر الذي يناسبك.
بعد ذلك اطلب أكثر من حسبة على شروط متقاربة.
قارن معدل النسبة السنوي، والدفعة الأولى، والدفعة الأخيرة، والرسوم، والتأمين، وإجمالي المبلغ المستحق.
راجع كذلك نوع العقد والسداد المبكر ونقل الملكية.
ثم اختر العرض الذي تستطيع تحمل تكلفته طوال المدة، وليس فقط في أول شهر.
ومن خلال KSA4Cars يمكنك ربط البحث عن السيارة بخيارات الشراء والتمويل بصورة أكثر تنظيمًا.
حدد ميزانيتك أولًا، واختر السيارة التي تناسبها، ثم قارن الحسبات قبل اتخاذ القرار النهائي.