
- nofal seo
- سبتمبر 17, 2026
شراء سيارة بالأقساط في السعودية: الشروط وحساب القسط
يمكنك شراء سيارة بالأقساط في السعودية دون دفع قيمة السيارة كاملة من البداية، لكن العثور على أقل قسط شهري لا يعني أنك حصلت على أفضل صفقة.
القرار الأفضل يبدأ من ثلاثة أرقام:
- المقدم الذي تستطيع دفعه دون استنزاف مدخراتك.
- القسط الشهري الذي تستطيع الالتزام به براحة.
- إجمالي المبلغ الذي ستدفعه حتى نهاية العقد.
بعد ذلك قارن السيارة والفئة والسعر النقدي ومدة التمويل والدفعة الأخيرة ومعدل النسبة السنوي والتأمين والرسوم.
المعادلة الأساسية بسيطة:
السعر المناسب + قسط مريح + تكلفة تمويل واضحة + عقد مفهوم = قرار شراء أقوى.
كيف تشتري سيارة بالأقساط بطريقة صحيحة؟
إذا كنت تفكر في شراء سيارة بالأقساط، اتبع هذا الترتيب:
| الخطوة | ما الذي تفعله؟ |
|---|---|
| 1 | حدد ميزانية السيارة |
| 2 | اختر الموديل والفئة |
| 3 | اعرف السعر النقدي |
| 4 | حدد المقدم المناسب |
| 5 | اختر مدة تمويل مبدئية |
| 6 | احسب نطاق القسط المريح |
| 7 | اطلب أكثر من عرض |
| 8 | قارن إجمالي التكلفة |
| 9 | جهز المستندات |
| 10 | قدم طلب التمويل |
| 11 | راجع الموافقة والعقد |
| 12 | استكمل التأمين والتسجيل والاستلام |
من سؤال:
“ما أقل قسط؟”
ابدأ من:
“ما السيارة التي تناسب احتياجي، وكم سأدفع فعليًا حتى نهاية العقد؟”
ميزانيتك تأتي قبل السيارة
أكبر خطأ في شراء سيارة بالأقساط هو اختيار السيارة أولًا ثم محاولة جعل التمويل يناسبها.
اعكس العملية.
حدد أولًا:
- أقصى مقدم مناسب لك.
- القسط الشهري المريح.
- السعر الأقصى للسيارة.
- المبلغ الذي تريد الاحتفاظ به للطوارئ.
- تكلفة الوقود والصيانة والتأمين بعد الشراء.
بهذه الطريقة تبحث داخل ميزانيتك، بدل أن تختار سيارة أعلى من قدرتك ثم تضغط مصروفاتك الشهرية لكي تتحملها.
لا تستخدم الحد الأقصى للتمويل كأنه ميزانيتك
قد تكون مؤهلًا لتمويل سيارة أغلى مما تحتاج إليه.
هذا لا يعني أن شراءها قرار مناسب.
إذا كان استخدامك اليومي يحتاج سيارة اقتصادية بسعر أقل، فلا توجد فائدة مالية من الاقتراب من أقصى مبلغ تسمح به جهة التمويل لمجرد أنك تستطيع الحصول عليه.
ما القسط الشهري الذي يمكنك تحمله؟
اختيار أقساط شهرية مريحة يبدأ من دخلك الفعلي بعد الالتزامات.
ابدأ بالدخل الصافي.
ثم اطرح:
- السكن.
- التمويلات الحالية.
- بطاقات الائتمان.
- مصروفات الأسرة.
- الوقود.
- الطعام.
- الفواتير.
- المصروفات الأساسية.
- مبلغ للطوارئ.
بعد ذلك حدد القسط الذي يمكنك الاستمرار في دفعه، وليس القسط الذي يمكنك دفعه في شهر جيد فقط.
مثال مبسط
إذا وجدت أن بإمكانك نظريًا تخصيص 2,500 ريال للسيارة، فقد يكون اختيار قسط 1,800 أو 2,000 ريال أكثر راحة من استخدام كامل المساحة المتاحة.
الهدف هو أن تبقى السيارة مناسبة لميزانيتك طوال مدة التمويل.
ما الذي يحدد قيمة أقساط السيارة؟
تتغير أقساط شهرية السيارة بناءً على مجموعة من العناصر:
- سعر السيارة.
- قيمة المقدم.
- مبلغ التمويل.
- مدة العقد.
- الدفعة الأخيرة.
- معدل النسبة السنوي.
- التأمين.
- الرسوم.
- أهلية العميل.
لذلك قد تكون سيارتان بالسعر نفسه، لكن القسط مختلف بسبب اختلاف المقدم أو المدة أو المنتج التمويلي.
القسط المنخفض لا يعني أن العرض أرخص
يمكن أن يظهر عرض بقسط منخفض جدًا، لكنه أعلى تكلفة عند نهاية العقد.
يحدث ذلك مثلًا بسبب:
- مدة تمويل أطول.
- دفعة أخيرة كبيرة.
- تمويل مبلغ أكبر.
- رسوم أو تأمين مختلف.
- سعر سيارة أعلى من البداية.
قارن دائمًا هذه العناصر:
| العنصر | لماذا يهم؟ |
|---|---|
| السعر النقدي | نقطة المقارنة الأساسية |
| المقدم | يقلل أو يزيد مبلغ التمويل |
| القسط | الالتزام الشهري |
| مدة التمويل | تحدد عدد الأقساط |
| الدفعة الأخيرة | قد تمثل مبلغًا كبيرًا |
| معدل النسبة السنوي | يساعد في فهم تكلفة التمويل |
| التأمين والرسوم | تؤثر في التكلفة |
| إجمالي المبلغ | أهم رقم للمقارنة |
لو كان عرض أ بقسط 1,500 ريال وعرض ب بقسط 1,700 ريال، لا تختَر أ قبل معرفة إجمالي ما ستدفعه في كل عقد.
كيف تحسب التكلفة الحقيقية للتمويل؟
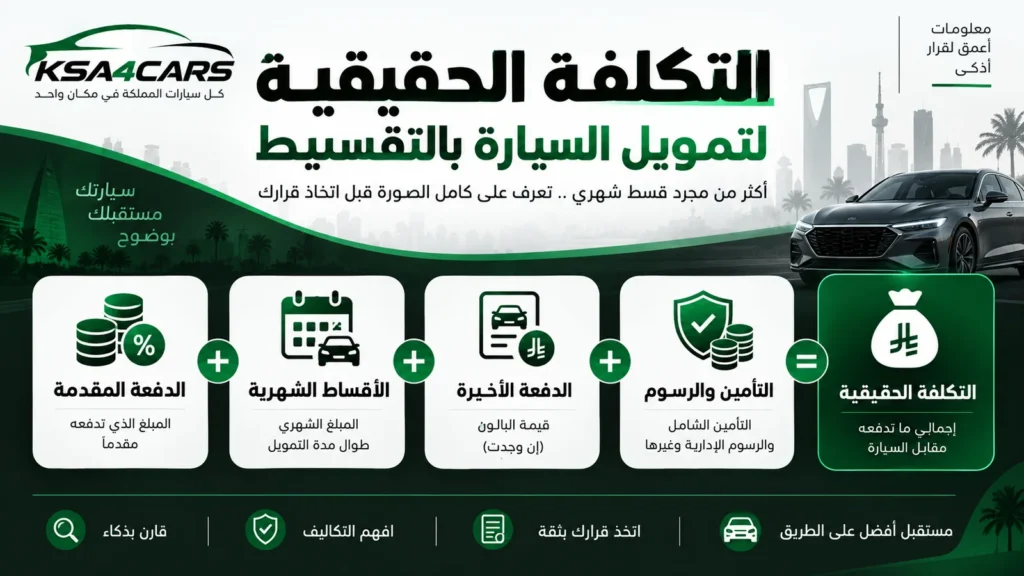
عند شراء سيارة بالأقساط، لا تنظر إلى القسط بمعزل عن بقية العقد.
استخدم الصورة التالية:
إجمالي ما ستدفعه = المقدم + مجموع الأقساط + الدفعة الأخيرة + الرسوم + التأمين والتكاليف المرتبطة بالعقد.
بعد ذلك قارن الناتج بالسعر النقدي للسيارة نفسها.
مثال افتراضي للمقارنة
لنفترض أن السيارة سعرها النقدي 100,000 ريال، وأن أمامك عرضين افتراضيين:
| البند | العرض الأول | العرض الثاني |
|---|---|---|
| سعر السيارة | 100,000 | 100,000 |
| المقدم | 10,000 | 20,000 |
| القسط | 1,650 | 1,600 |
| المدة | 48 شهرًا | 42 شهرًا |
| الدفعة الأخيرة | 20,000 | 10,000 |
| رسوم وتأمين | تضاف حسب العرض | تضاف حسب العرض |
هذا المثال لا يمثل عرضًا سوقيًا حقيقيًا.
الفكرة هي أن القسط الأقل لا يكفي لاتخاذ القرار.
احسب كل ما ستدفعه، ثم قارن.
ما الفرق بين التقسيط والتمويل؟
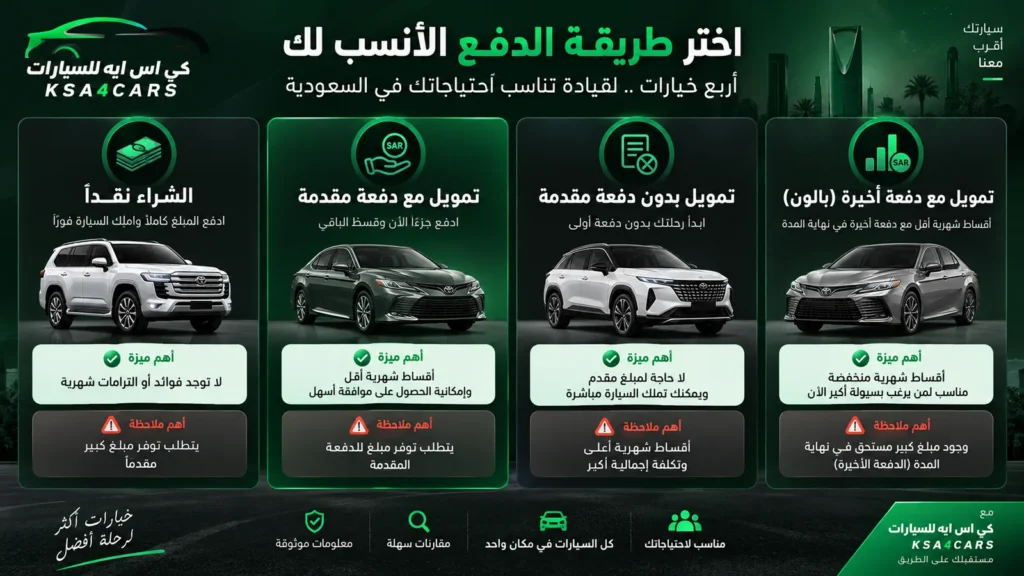
تقسيط سيارات يعني سداد قيمة السيارة على دفعات خلال مدة محددة.
أما تمويل سيارات فيشير إلى المنتج المالي والجهة التي تمكّنك من إتمام عملية الشراء.
قد يتم الشراء من خلال:
- مرابحة.
- تمويل تأجيري أو إيجار منتهي بالتمليك.
- تمويل شخصي يستخدم لشراء السيارة.
- برنامج مرتبط بمعرض أو منصة.
لذلك عبارة “السيارة بالتقسيط” لا تكفي.
اعرف أيضًا:
- نوع العقد.
- الجهة الممولة.
- إجمالي المبلغ.
- ملكية السيارة أثناء العقد.
- الدفعة الأخيرة.
- شروط انتقال الملكية.
للمقارنة بتفصيل أكبر بين البرامج، اقرأ عروض تمويل السيارات.
هل يناسبك التمويل بدون دفعة أولى؟
قد تتوفر سيارات بالتقسيط بدون مقدم لبعض العملاء وفق شروط العرض والجهة التمويلية.
الفائدة واضحة:
لا تحتاج إلى دفع مبلغ كبير في البداية.
لكن عدم وجود مقدم يعني أن مبلغًا أكبر قد يدخل في التمويل.
وقد ينعكس ذلك على:
- القسط.
- إجمالي تكلفة التمويل.
- الدفعة الأخيرة.
- مدة العقد.
الاختبار الأفضل
اطلب سيناريوهين:
- تمويل بدون مقدم.
- تمويل بمقدم تستطيع دفعه براحة.
ثم قارن:
- القسط.
- مدة التمويل.
- الدفعة الأخيرة.
- إجمالي المبلغ.
- السيولة المتبقية لديك.
لا تختَر بدون مقدم لمجرد أن البداية أسهل.
المقدم الأكبر ليس دائمًا الأفضل
دفع مقدم أعلى يقلل عادة مبلغ تمويل سيارات المطلوب.
لكن يجب أن تسأل:
هل التوفير يستحق التضحية بالسيولة؟
قد يكون دفع مقدم أكبر مناسبًا إذا:
- يقلل التكلفة بصورة واضحة.
- يخفض القسط إلى مستوى مريح.
- لا يستهلك احتياطك المالي.
وقد يكون غير مناسب إذا سيتركك دون مبلغ كافٍ للطوارئ أو الصيانة أو مصروفات الحياة.
الهدف هو التوازن، وليس دفع أكبر مقدم ممكن.
افهم الدفعة الأخيرة قبل أن تختار القسط
الدفعة الأخيرة هي مبلغ قد يكون مستحقًا في نهاية بعض برامج شراء سيارة بالأقساط.
وجودها قد يساعد في خفض القسط الشهري.
لكنها لا تختفي من تكلفة السيارة.
قبل الموافقة، اعرف:
- قيمتها.
- تاريخ استحقاقها.
- أثرها في إجمالي العقد.
- الخيارات المتاحة عند نهاية التمويل.
- هل يمكنك التعامل معها ماليًا؟
لا تعتبر القسط منخفضًا قبل إضافة أثر الدفعة الأخيرة إلى الصورة.
مدة أطول أم قسط أعلى قليلًا؟
زيادة مدة تقسيط سيارات قد تجعل القسط الشهري أقل.
لكنها تعني أيضًا:
- بقاء الالتزام فترة أطول.
- احتمال اختلاف التكلفة الكاملة.
- تأخر الوصول لنهاية العقد.
لذلك قارن سيناريوهين أو ثلاثة.
إذا كنت تستطيع تحمل قسط أعلى قليلًا مقابل تقليل مدة الالتزام بصورة مناسبة، فقد يكون ذلك خيارًا يستحق المقارنة.
جديدة أم مستعملة بالتقسيط؟
الاختيار بين سيارة جديدة وسيارات مستعملة بالتقسيط لا يعتمد على السعر وحده.
السيارة الجديدة قد تناسبك عندما تريد
- حالة غير مستخدمة.
- ضمانًا واضحًا.
- عمر استخدام يبدأ معك.
- تقنيات ومواصفات أحدث.
المستعملة قد تناسبك عندما تريد
- سعر شراء أقل.
- فئة أعلى بنفس الميزانية.
- تقليل أثر انخفاض القيمة الأولي في بعض الحالات.
لكن تمويل سيارة مستعملة يحتاج إلى فحص جيد قبل الالتزام لعدة سنوات.
راجع:
- المحرك.
- ناقل الحركة.
- الهيكل والشاصي.
- الحوادث.
- الصيانة السابقة.
- عداد المسافة.
- الإطارات.
- الأنظمة الكهربائية.
- الضمان المتبقي إن وجد.
عرض تمويل جيد لا يحول سيارة بحالة سيئة إلى صفقة جيدة.
Decision Matrix: ما المسار الأنسب لحالتك؟
بدل قراءة عشرات العروض، ابدأ من وضعك الحالي:
| حالتك | ماذا تفعل أولًا؟ |
|---|---|
| لا تملك مقدمًا | قارن بدون مقدم مع مقدم صغير |
| لديك مقدم جيد | احسب أثره على القسط وإجمالي العقد |
| القسط أهم من السعر | قارن أكثر من مدة مع مراجعة الإجمالي |
| تريد سيارة مستعملة | افحص السيارة قبل التمويل |
| تريد سيارة جديدة | قارن الفئة والضمان والسعر النقدي |
| دخلك محدود | ابدأ من القسط المريح وليس السيارة |
| مقيم | تحقق من الأهلية قبل حجز السيارة |
| تم رفض طلبك | راجع السيارة والمقدم والالتزامات |
| لديك عروض متعددة | قارن إجمالي التكلفة لا القسط |
| تريد شراء من معرض | افهم الجهة التمويلية والعقد أولًا |
شروط شراء سيارة بالأقساط ليست موحدة
تختلف الشروط من جهة إلى أخرى.
ولا توجد قائمة واحدة تضمن قبول جميع العملاء.
قد تشمل دراسة الطلب:
- العمر.
- الجنسية أو الإقامة.
- الدخل.
- جهة العمل.
- مدة الخدمة.
- الالتزامات الحالية.
- السجل الائتماني.
- سعر السيارة.
- المقدم.
- مدة التمويل.
لذلك لا تعتمد على شرط رأيته في إعلان وكأنه ينطبق على كل الجهات.
الموافقة النهائية تعتمد على شروط المنتج والجهة وبيانات العميل.
المستندات التي قد تحتاج إليها
تختلف الأوراق حسب جهة تمويل سيارات ونوع العميل.
لكن من المفيد تجهيز المستندات الأساسية مبكرًا.
قد تشمل:
- الهوية الوطنية أو الإقامة.
- رخصة القيادة.
- تعريف الراتب.
- كشف حساب إذا طلب.
- بيانات جهة العمل.
- عرض سعر السيارة.
- بيانات الالتزامات.
- مستندات إضافية تطلبها الجهة.
قدم معلومات صحيحة ومتطابقة.
ولا تحاول إخفاء التزامات لتحسين فرصة الموافقة.
لماذا قد يُرفض طلب تمويل السيارة؟
رفض طلب شراء سيارة بالأقساط قد يحدث عندما لا تتوافق بيانات العميل مع شروط البرنامج.
من الأسباب المحتملة:
- سعر السيارة أعلى من القدرة التمويلية.
- التزامات حالية مرتفعة.
- دخل غير مناسب.
- ملف ائتماني لا يتوافق مع الشروط.
- نقص المستندات.
- اختلاف البيانات.
- مدة خدمة غير مناسبة لبعض البرامج.
- شروط جهة العمل.
رفض جهة واحدة لا يعني بالضرورة عدم وجود أي خيار.
لكن لا تبدأ بإرسال طلبات عشوائية كثيرة.
الأفضل أن تعرف سبب الرفض ثم تعدل:
- سعر السيارة.
- المقدم.
- مدة التمويل.
- المنتج.
- الوثائق.
كيف تجعل طلبك أكثر واقعية؟
لا توجد طريقة تضمن الموافقة.
لكن يمكنك بناء طلب أكثر توافقًا مع وضعك المالي.
ابدأ بـ:
- سيارة داخل ميزانية حقيقية.
- مقدم مناسب إن أمكن.
- قسط يتوافق مع دخلك.
- مستندات صحيحة.
- معرفة التزاماتك الحالية.
- مراجعة سجلك الائتماني.
- عدم إخفاء البيانات.
الموافقة في النهاية من اختصاص الجهة التمويلية.
هل المقيم يستطيع شراء سيارة بالأقساط؟
يمكن للمقيم التقديم على شراء سيارة بالأقساط عندما يكون المنتج متاحًا له ويستوفي الشروط.
قد تختلف متطلبات المقيمين فيما يتعلق بـ:
- الإقامة.
- الراتب.
- جهة العمل.
- مدة الخدمة.
- العمر.
- المستندات.
- الالتزامات.
لذلك الأفضل معرفة الأهلية المبدئية قبل اختيار سيارة عند الحد الأقصى من ميزانيتك.
بدون تحويل راتب أو بدون كفيل: هل هو العرض الأفضل؟
قد توجد برامج تقسيط سيارات لا تشترط تحويل الراتب أو الكفيل لبعض العملاء.
لكن هذه الميزة وحدها لا تحدد جودة العرض.
راجع أيضًا:
- القسط.
- المقدم.
- الدفعة الأخيرة.
- معدل النسبة السنوي.
- إجمالي التكلفة.
- شروط العقد.
سهولة الشرط الإداري لا تعني بالضرورة أن التمويل أقل تكلفة.
البنك أم شركة التمويل أم المعرض؟
لا يوجد نوع جهة يفوز دائمًا.
قد تحصل على عرض مناسب من بنك، بينما يكون عرض شركة تمويل أفضل لحالة أخرى، وقد يمنحك المعرض سهولة الوصول إلى أكثر من خيار.
المقارنة يجب أن تعتمد على:
- السعر النقدي.
- المقدم.
- القسط.
- مدة التمويل.
- الدفعة الأخيرة.
- الرسوم.
- التأمين.
- إجمالي المبلغ.
- شروط الملكية.
ولو كنت تخطط لبدء رحلة الشراء من المعرض، اقرأ دليل شراء سيارة بالتقسيط من المعرض مباشرة.
قارن ثلاثة عروض في جدول واحد
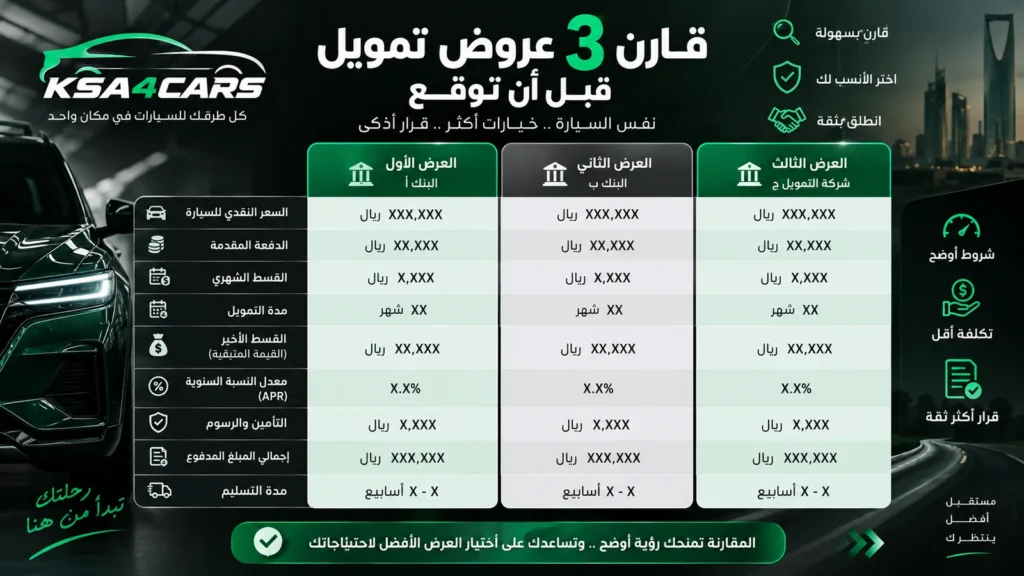
قبل إتمام شراء سيارة بالأقساط، ضع أفضل ثلاثة عروض في جدول واحد.
| العرض | السيارة والفئة | تكلفة البداية | الالتزام الشهري | تكلفة نهاية العقد | التكلفة الكاملة | شروط التملك |
|---|---|---|---|---|---|---|
| العرض الأول | الموديل + الفئة | السعر النقدي + المقدم | القسط × عدد الأشهر | الدفعة الأخيرة | APR + التأمين + الرسوم + إجمالي المبلغ | اكتب الشروط |
| العرض الثاني | الموديل + الفئة | السعر النقدي + المقدم | القسط × عدد الأشهر | الدفعة الأخيرة | APR + التأمين + الرسوم + إجمالي المبلغ | اكتب الشروط |
| العرض الثالث | الموديل + الفئة | السعر النقدي + المقدم | القسط × عدد الأشهر | الدفعة الأخيرة | APR + التأمين + الرسوم + إجمالي المبلغ | اكتب الشروط |
ابدأ بحذف أي عرض لا يناسب قدرتك الشهرية.
بعدها قارن العروض المتبقية حسب التكلفة الكاملة والشروط.
ولو كنت تريد متابعة اختلاف العروض حسب الموديلات والمواسم، راجع عروض السيارات 2026.
أخطاء تجعل السيارة بالأقساط أغلى مما توقعت
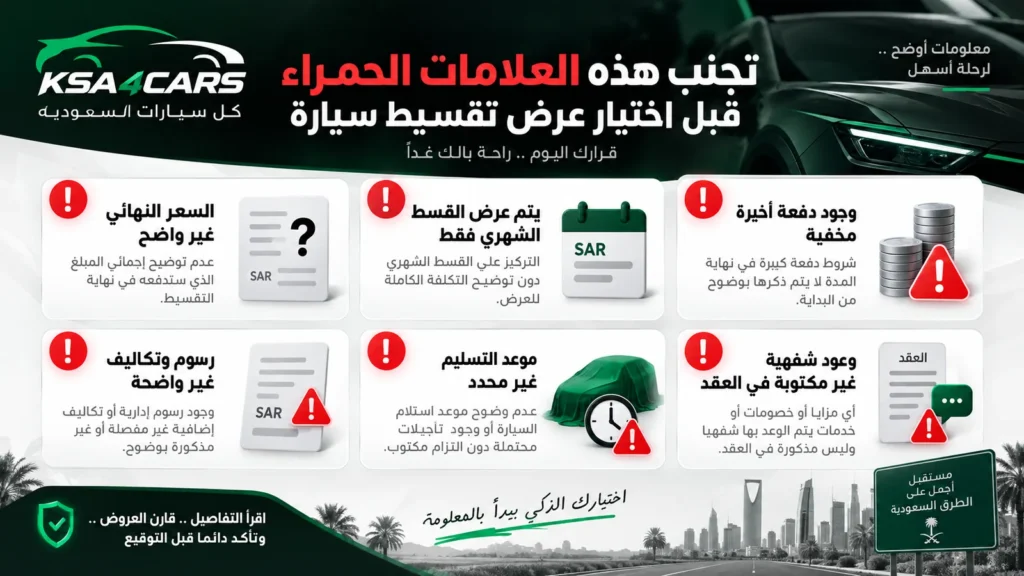
اختيار السيارة قبل تحديد الميزانية
قد تضغط نفسك ماليًا لمجرد الوصول إلى موديل أعلى.
التركيز على القسط
راجع إجمالي العقد.
تجاهل السعر النقدي
بدونه يصعب تقييم تكلفة التمويل.
نسيان الدفعة الأخيرة
قد تكون كبيرة مقارنة بالقسط.
اختيار أطول مدة تلقائيًا
المدة الأطول ليست دائمًا الخيار الأفضل.
دفع كل المدخرات مقدمًا
اترك مساحة للطوارئ والمصروفات.
تمويل مستعملة دون فحص
حالة السيارة لا تقل أهمية عن التمويل.
تجاهل التأمين والصيانة
امتلاك السيارة له تكلفة بعد الشراء.
التوقيع بناءً على كلام شفهي
راجع ما هو مكتوب في العقد.
ما الذي يجب أن يكون واضحًا في العقد؟
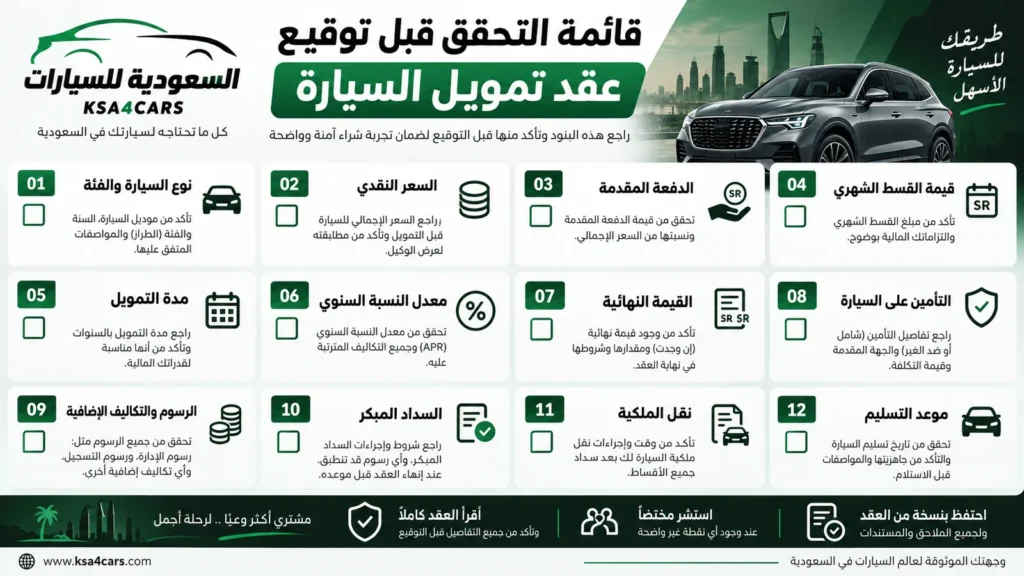
قبل إتمام شراء سيارة بالأقساط، تأكد من فهمك لهذه البنود:
| البند | تم التحقق؟ |
|---|---|
| السيارة والفئة | ☐ |
| السعر النقدي للسيارة | ☐ |
| الدفعة المقدمة | ☐ |
| مبلغ التمويل | ☐ |
| عدد الأقساط | ☐ |
| قيمة القسط الشهري | ☐ |
| معدل النسبة السنوي (APR) | ☐ |
| قيمة الدفعة الأخيرة | ☐ |
| تكلفة التأمين | ☐ |
| الرسوم الإدارية | ☐ |
| إجمالي المبلغ المستحق | ☐ |
| شروط التأخر في السداد | ☐ |
| شروط السداد المبكر | ☐ |
| شروط إنهاء العقد | ☐ |
| موعد وإجراءات نقل الملكية | ☐ |
| موعد تسليم السيارة | ☐ |
إذا لم تفهم بندًا، اسأل عنه قبل التوقيع.
الكاش أم الأقساط؟
يكون شراء سيارة بالأقساط مناسبًا عندما تحتاج إلى السيارة وتريد توزيع التكلفة والحفاظ على جزء من سيولتك، بشرط أن يكون القسط وإجمالي التمويل مناسبين لوضعك.
أما الدفع النقدي فقد يكون أكثر ملاءمة عندما:
- تمتلك قيمة السيارة.
- لن تستنزف احتياطك المالي.
- فرق تكلفة التمويل كبير بالنسبة إليك.
قارن:
السعر النقدي
مقابل
المقدم + الأقساط + الدفعة الأخيرة + التكاليف المرتبطة بالعقد.
بعدها يصبح القرار أوضح.
كيف يساعدك KSA4Cars في اتخاذ القرار؟
قبل الانتقال إلى التمويل، تحتاج أولًا إلى اختيار السيارة التي تناسب استخدامك وميزانيتك.
يساعدك KSA4Cars على بدء المقارنة بين الموديلات والفئات، ثم الانتقال إلى دراسة الحلول المرتبطة بالشراء والتقسيط بعد تحديد السيارة.
أفضل طريقة هي:
- حدد ميزانيتك.
- اختر أكثر من سيارة.
- قارن الفئات.
- اعرف السعر النقدي.
- حدد القسط المناسب.
- قارن حلول التمويل.
- راجع التكلفة الكاملة.
- اقرأ العقد.
إذا كنت ما زلت تقارن بين قنوات الشراء المختلفة، يمكنك قراءة دليل معرض سيارات في السعودية.
ابدأ شراء سيارة بالأقساط من الميزانية لا من الإعلان
قبل شراء سيارة بالأقساط، لا تبحث فقط عن السيارة ذات القسط الأقل.
حدد احتياجك.
حدد ميزانيتك.
اختر السيارة والفئة.
اعرف سعرها النقدي.
بعدها قارن المقدم والقسط والمدة والدفعة الأخيرة ومعدل النسبة السنوي والتأمين والرسوم.
وفي النهاية انظر إلى إجمالي ما ستدفعه.
السيارة المناسبة بعقد تمويل غير مناسب ليست صفقة جيدة.
والتمويل الجيد على سيارة أعلى من احتياجك ليس قرارًا ماليًا أفضل.
مع KSA4Cars، ابدأ باختيار السيارة التي تناسب استخدامك وميزانيتك، ثم انتقل إلى مقارنة خيارات تمويل سيارات بعد أن تصبح أرقامك واضحة.
الهدف ليس الحصول على أقل أقساط شهرية فقط.
الهدف هو امتلاك السيارة التي تحتاج إليها بعقد تستطيع فهمه وتحمله حتى آخر دفعة.